مراجعة الفصل 30 من التعريفة الجمركية الصيدلانية
تحليل لمراجعة الفصل 30 من التعريفة الجمركية الصيدلانية في المغرب، بين حقوق الاستيراد، والإنتاج المحلي، والولوج إلى الأدوية، والسيادة الصحية.
باشر المغرب إصلاحا واسعا يهم النظام التعريفي للمنتجات الصيدلانية، وهو قطاع أساسي للصحة العمومية والاقتصاد الوطني. وتركز هذه المبادرة على مراجعة حقوق الاستيراد المطبقة على الواردات، كما يحددها الفصل 30 من التعريفة الجمركية.
لا يشكل هذا التعديل الجبائي حدثا معزولا، بل إجراء تشريعيا تحمله الحكومة وأدرج في مشاريع قوانين المالية المتعاقبة:
- شكل مشروع قانون المالية 2025 التعبير الأول عن نية إعادة ملاءمة النظام التعريفي مع أهداف التنافسية الصناعية.
- ويحافظ مشروع قانون المالية 2026 على هذا التوجه ويمنحه مضمونا عمليا، جاعلا من تعديل الإطار الجبائي رافعة للسيادة الصحية.
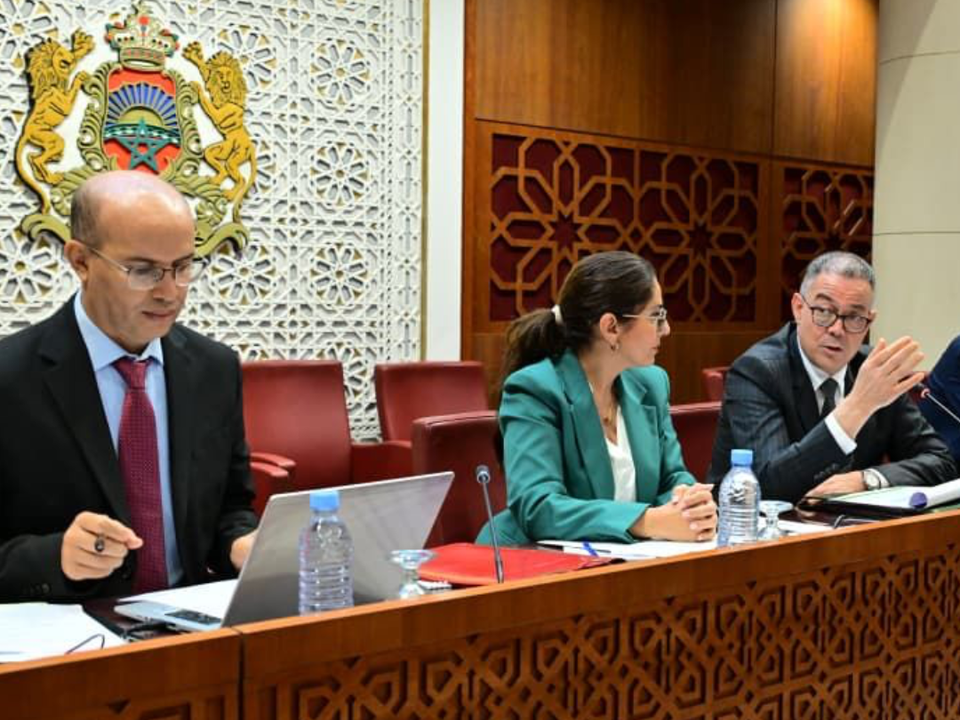
في هذا السياق التشريعي، تدخلت الوكالة المغربية للأدوية والمنتجات الصحية (AMMPS) بصفتها هيئة تقنية. وقدمت مؤخرا إلى لجنة المالية والتنمية الاقتصادية بمجلس النواب خلاصات دراسة أثر معمقة. وتشكل هذه الوثيقة مرجعا استراتيجيا لتحديد كيفية تطبيق القانون بدقة، عبر تعديل رسوم الاستيراد.
ما هو الفصل 30 من التعريفة الجمركية؟
يشير الفصل 30 إلى قسم محدد من النظام المنسق (SH) لمنظمة الجمارك العالمية، وهو التصنيف الدولي الموحد للسلع المتداولة في التجارة العالمية. ويحمل هذا الفصل عنوان «المنتجات الصيدلانية»، ويغطي مجموعة أساسية من السلع المرتبطة بالصحة:
- الأدوية والمستحضرات الطبية الأخرى؛
- المنتجات البيولوجية الخام أو الموجهة لاستعمالات طبية؛
- اللقاحات والسموم ومزارع الكائنات المجهرية الحية والمنتجات المناعية.
وبالتالي، فإن المراجعة المقدمة إلى البرلمان تهم الرسوم الجمركية، أي رسوم الاستيراد، المطبقة على مجموع هذه المنتجات عند دخولها إلى التراب المغربي.
I. ما الذي ينص عليه مشروع قانون المالية
يوفر مشروع قانون المالية الإطار القانوني لهذا الإصلاح التعريفي. وتشكل المقتضيات الجبائية التي يدرجها جوابا مباشرا على اختلال مستمر في القطاع الصيدلاني يستدعي تدخل الأداة الجمركية.
التشخيص القانوني والاقتصادي
يتسم النظام التعريفي القائم بـثنائية جبائية جامدة:
- يمكن أن تبلغ الرسوم الجمركية على المنتجات الصيدلانية المصنعة محليا 30 في المائة.
- وتستفيد واردات المنتجات التي لا يوجد لها مكافئ وطني من سعر مخفض يبلغ 2,5 في المائة.
غير أن هذا الإطار يتعرض لضغط متزايد بسبب دينامية الواردات الصاعدة. ويكشف تحليل التدفقات عن ارتفاع ملحوظ في المشتريات من الخارج: فقد استورد المغرب ما قيمته 10,521 مليار درهم من الأدوية خلال الأشهر العشرة الأولى من السنة الجارية، مقابل 8,360 مليار درهم في 2022.
ويرافق هذا النمو الكبير في المبالغ ارتفاع طفيف في عدد الفاعلين، من 382 مستوردا سنة 2022 إلى 394 هذه السنة. ورغم أن هذا الارتفاع يعكس قدرا من حيوية السوق وتنوعها، فإن حجم التدفقات المالية يعيد تأكيد التبعية البنيوية للمملكة تجاه العرض الخارجي لتلبية حاجياتها الصحية.
وتطرح هذه التبعية إشكالا مزدوجا حرجا: خروج مهم للعملة الصعبة يؤثر في الميزان التجاري، وضغط متزايد على الموارد المالية لصناديق الضمان الاجتماعي.
غاية مشروع قانون المالية
ينص مشروع قانون المالية على استعمال تعديل الرسوم الجمركية كـأداة استراتيجية للتقنين والتحفيز. فالهدف العام، كما أكده الوزير المنتدب المكلف بالميزانية، ليس رفع المداخيل الجمركية، بل خلق هوامش مالية جديدة داخل سلسلة قيمة الدواء. وتعد هذه الهوامش ضرورية للحفاظ على استدامة صناديق الضمان الاجتماعي وتخفيف الضغط على مالية المرضى.
II. ما الذي تقترحه AMMPS
تشكل الدراسة التقنية للوكالة المغربية للأدوية والمنتجات الصحية، المقدمة أمام لجنة المالية بمجلس النواب، الوثيقة المرجعية التي تقترح كيفيات تطبيق إصلاح الفصل 30.
وشددت الوكالة على أن هذا المسار، القائم على الصرامة العلمية والتشاور، يمثل مرحلة حاسمة في تعزيز السيادة الصيدلانية الوطنية.
وتتمثل أهداف هذا الإصلاح، كما عرضتها AMMPS في إطار مداخلتها، في ثلاثة محاور تروم تحقيق توازن مستدام:
- دعم الإنتاج المحلي: تحفيز الإنتاج المحلي من خلال تعديل الرسوم الجمركية على المنتجات التي يتوفر لها مكافئ مصنوع في المغرب. ويتمثل الرهان في حماية الصناعة الوطنية وخلق قيمة مضافة وفرص شغل.
- الولوج إلى الرعاية: تيسير الولوج إلى الأدوية الأساسية والمبتكرة التي لا ترد في ملاحق الوكالة، بما يضمن التغطية الصحية.
- توازن مستدام: تعمل الوكالة على الحفاظ على توازن بين التنافسية الصناعية وحماية الصحة العمومية، وهو مسار ضروري من أجل قطاع صيدلاني قوي ومستقل وقادر على الصمود.
خلاصة
تركز المرحلة النهائية من الإصلاح، الجارية داخل لجنة المالية والتنمية الاقتصادية، على الفحص الدقيق للمقترحات التقنية التي صاغتها AMMPS. ويتوقف نجاح التعديل التعريفي على شرطين حكوميين واضحين: أولا، صرامة واقعية لا تقبل الجدل، يجسدها حرص الوزير المنتدب المكلف بالميزانية على معرفة الحاجة الحقيقية للمرضى إلى المنتجات غير المصنعة محليا. ويضمن هذا المطلب ألا يخل تعديل الرسوم الجمركية بالصحة العمومية.
ثانيا، تعيد المناقشات التأكيد على أن هدف الإصلاح استراتيجي واجتماعي حصرا. فالغاية ليست رفع المداخيل الجمركية، بل استعمال الأداة الجبائية من أجل حماية الصناعة والحفاظ على استدامة صناديق الضمان الاجتماعي. ويتمثل الرهان، في الخلاصة، في إقرار توازن تعريفي يوفق بين التنافسية الصناعية للقطاع الصيدلاني والولوج الشامل إلى الأدوية لفائدة المواطنين.