خصخصة الصحة في المغرب: أي توازن بين العام والخاص؟
تحليل لتوسع القطاع الخاص في الصحة بالمغرب، بين تعميم AMO وتمدد المصحات والتنظيم التعريفي والتوازن مع القطاع العام.
في سنة 2025، تواجه الأنظمة الصحية عبر العالم مطلبا مزدوجا:
- توسيع الولوج إلى الرعاية.
- ضمان قابلية اقتصادية للاستمرار.
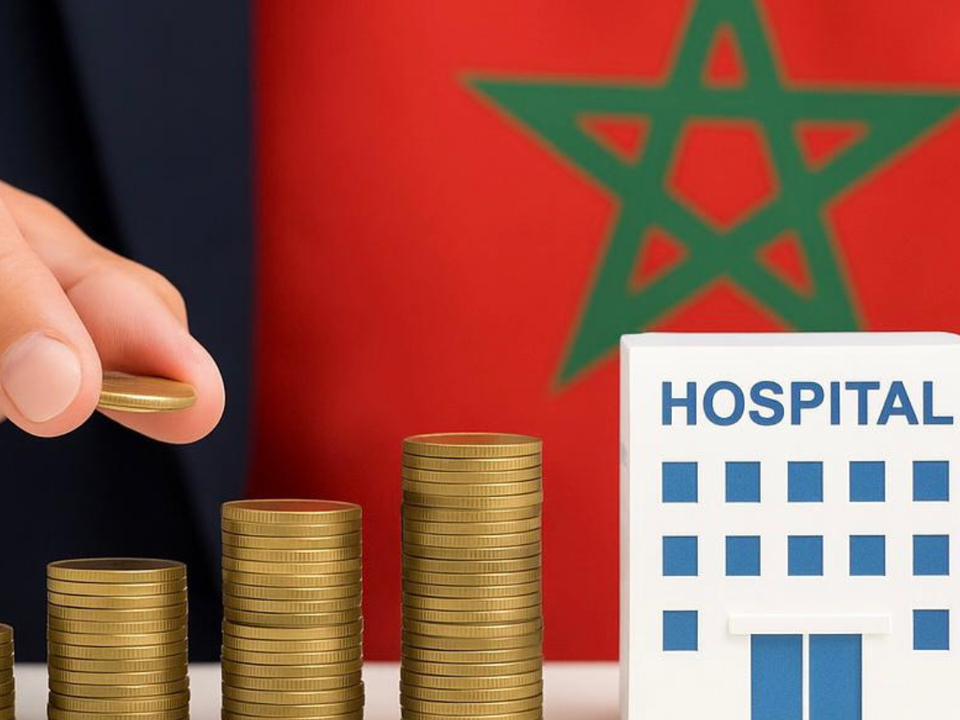
في المغرب، يكتسي هذا التحدي صدى خاصا في سياق إصلاح بنيوي، تطبعه تعميم التأمين الإجباري عن المرض، وصعود القطاع الخاص، والإرادة في ضمان ولوج منصف ومستدام إلى الرعاية للاستجابة لحاجيات الساكنة. فالقطاع الصحي في المغرب يعيش تحولا عميقا، يتميز بتوسع قوي للقطاع الخاص مدفوعا بدخول صناديق استثمار جديدة.
تحول متسارع في المشهد الصحي
من أجل الاستجابة لنقص قدرات الاستشفاء وتعزيز ولوج أفضل إلى الرعاية، وضع المغرب عدة تدابير، ولا سيما تشجيع الاستثمارات في القطاع الخاص. وقد عرفت المصحات الخاصة، على وجه الخصوص، نموا ملحوظا خلال السنوات الأخيرة، بدعم من دخول صناديق استثمار وفتح رأسمال المصحات الخاصة أمام فاعلين ماليين بموجب القانون 131-13، المعتمد سنة 2015.
تمثل المصحات الخاصة اليوم أزيد من ثلث أسرة الاستشفاء وما يقرب من 90 في المائة من بنيات الرعاية الأولية.
مثال أكديطال: نموذج توسع سريع
تجسد مجموعة أكديطال، الرائدة في القطاع، هذه الدينامية. فقد دخلت البورصة سنة 2022 عبر عملية جمع أموال قياسية (4,5 مليارات درهم)، وشهدت قيمة سهمها تضاعفا بثلاث مرات. ومنذ تأسيسها سنة 2017، انتقلت أكديطال من مصحة واحدة إلى 22 مصحة، مع طموح بلوغ 45 مؤسسة في متم 2025 و62 مؤسسة في أفق 2027. ويستند هذا النمو، بالخصوص، إلى نموذج لتفويض العقار شبيه بما هو معمول به في الفندقة أو التوزيع الكبير.
واليوم، بفضل أكديطال، بدأت جهات كانت في السابق محرومة من مؤسسات استشفائية، مثل كلميم وسلا والداخلة، تتوفر على مصحات مجهزة بأحدث التكنولوجيات.
توازن مالي وبنيوي ما يزال هشا
رغم هذا الصعود للقطاع الخاص، فإن التمويل الإجمالي للمنظومة الصحية ما يزال مختلا. فحوالي 60 في المائة من نفقات الصحة تتحملها الأسر، رغم مجهود عمومي يمثل 6 في المائة من الناتج الداخلي الخام الوطني. والطموح المعلن هو خفض هذه الحصة إلى 30 في المائة بحلول 2035.
إن قدرة الاستشفاء في القطاع الخاص تتجاوز اليوم 15.000 سرير، أي أزيد من ثلث العرض الوطني. ومنذ سنة 1990، تضاعف عدد المصحات الخاصة أربع مرات، في حين عرف القطاع العام، خلال الفترة نفسها، ركودا بل تراجعا في قدرته: فما بين 2017 و2022، انخفض عدد الأسرة العمومية بنسبة 1 في المائة، مقابل نمو بنسبة 50 في المائة في القطاع الخاص.
آثار مفارقة للإصلاح: القطاع الخاص أكبر مستفيد من AMO
أطلق تعميم التأمين الإجباري عن المرض لتعزيز الولوج المنصف إلى الرعاية، غير أنه يبدو أنه أدى، بشكل فوري، إلى توجيه جزء كبير من النفقات نحو القطاع الخاص. ففي سنة 2022، كانت 80 في المائة من التدفقات المالية لـ AMO تتجه نحو مؤسسات خاصة، حيث أصبح الأداء من طرف ثالث أهم بند في النفقات.
ويفسر هذا التطور، جزئيا، بالصعوبات البنيوية التي يعرفها القطاع العام: استمرار الخصاص الطبي في بعض المجالات الترابية، ونقص الأطر، وتقادم البنيات التحتية، واختلالات الحكامة، ولا سيما داخل المراكز الاستشفائية الجامعية. وأمام ذلك، تعتزم الحكومة اعتماد إصلاح يقوم على ثلاثة محاور، انظر مقالنا للمزيد من المعلومات:
- تأهيل البنيات التحتية.
- تحسين الحكامة.
- تعزيز الموارد البشرية.
خصخصة الصحة: دينامية تحتاج إلى تأطير
يحذر عدد متزايد من الخبراء من الآثار المحتملة لاختلال متنام بين القطاعين العام والخاص داخل المنظومة الصحية المغربية. ويعد الأستاذ جعفر هيكل، الطبيب والاقتصادي، من بين الأصوات التي تنبه إلى شكل من أشكال تفكيك التنظيم تدريجيا، حيث قد يتم صعود القطاع الخاص على حساب قطاع عمومي هش أصلا.
وتتعلق هذه التخوفات، على الخصوص، بما يلي:
- تركيز الموارد والمجهودات العمومية نحو القطاع الخاص.
- ممارسات تفتقر إلى الشفافية، مثل اتفاقيات الحصرية بين المصحات والممارسين.
- اعتماد متزايد على فاعلين تحكمهم منطلقات اقتصادية لا تتطابق دائما مع مبادئ الإنصاف والمصلحة العامة.
رغم هذه المخاطر، يقر عدد من الخبراء بأن تطور القطاع الخاص أصبح أمرا لا مفر منه لتحسين الولوج إلى الرعاية، شريطة جعله رافعة مكملة ومؤطرة.
نحو تسعير عادل وشراكات مؤطرة
بحسب الأستاذ هيكل، لا تندرج هذه الدينامية ضمن اختيار إيديولوجي، بل ضمن واقع براغماتي تواجهه عدة بلدان. ويصبح التحدي المركزي حينها هو التمويل: كيف يمكن بناء نظام يجمع بين النجاعة والإنصاف والاستدامة الاقتصادية؟
ومن بين المسارات ذات الأولوية، بحسب هيكل، اعتماد تسعير ملائم للواقع الاقتصادي للمرضى. ويتطلب ذلك مفاوضات بين القطاع العام والفاعلين الخواص من أجل إرساء أسعار عادلة تضمن، في الوقت نفسه، جودة الرعاية والحماية المالية للمواطنات والمواطنين. والهدف هو بناء نظام صحي ناجع قائم على الإنصاف، حيث يدفع المريض أقل ما يمكن دون المساس بجودة الخدمات. ولذلك، ينبغي أن تواكب الشراكة بين القطاعين العام والخاص قواعد تنظيمية قوية وآليات تقييم صارمة.
بالنسبة لجعفر هيكل، ينبغي قيادة هذا الانتقال نحو نظام صحي أكثر اختلاطا بحذر. فالقطاع الخاص لا يجب أن ينظر إليه كبديل عن الفعل العمومي، بل كـفاعل مكمل. ومن شأن تعاون ذكي بين القطاعين، قائم على التضامن والابتكار وحكامة متوازنة، أن يساهم في بناء نظام صحي أكثر ولوجا وصمودا واستدامة، قادر على مواجهة تحديات القرن الحادي والعشرين المتزايدة.
كيف تبدو التجربة دوليا؟
على الضفة الأخرى من الأطلسي، يزداد النقاش حول الصحة العمومية حدة بدوره، وتصبح الخصخصة أكثر حضورا في نماذج تنظيم الأنظمة الصحية.
أمام حدود الموارد العمومية، تلجأ بلدان عديدة، مهما اختلفت نماذجها الصحية، إلى شراكات مع فاعلين خواص، ربحيين أو غير ربحيين. وتعد ألمانيا وإسبانيا وكندا أمثلة ملموسة على ذلك، بما يعكس توجها عالميا نحو إدماج مهيكل للقطاع الخاص في تدبير الرعاية. وتظهر هذه الأمثلة أن شراكة مؤطرة بشكل جيد بين القطاعين العام والخاص يمكن أن تحسن عرض الرعاية مع الحفاظ على المبادئ الأساسية للكونية والعدالة الاجتماعية.
خلاصة:
يفتح تأهيل المنظومة الصحية المغربية الجاري، والمطبوع بصعود القطاع الخاص وتعميم التأمين الإجباري عن المرض، آفاقا جديدة لتحسين الولوج إلى الرعاية. غير أنه يطرح أسئلة جوهرية حول التوازنات الواجب الحفاظ عليها بين منطق الربحية والمصلحة العامة، وبين الابتكار التدبيري والعدالة الاجتماعية. وإذا كان القطاع الخاص يبدو رافعة لا غنى عنها لسد نقائص القطاع العمومي، فإنه لا يمكن أن يكون بديلا عنه. ويتوقف نجاح هذا الانتقال على قدرة السلطات العمومية على تحديد إطار تنظيم صارم، وتعزيز الاستثمار في القطاع العام، وإرساء حكامة شفافة ومسؤولة.
ومن ثم، كيف يمكن للمغرب أن يبني نظاما صحيا منصفا فعلا، لا تتعارض فيه النجاعة الاقتصادية والحق في الصحة، بل يعزز كل منهما الآخر؟